
Novidades
Carro invadiu uma casa: quem paga e qual seguro acionar?
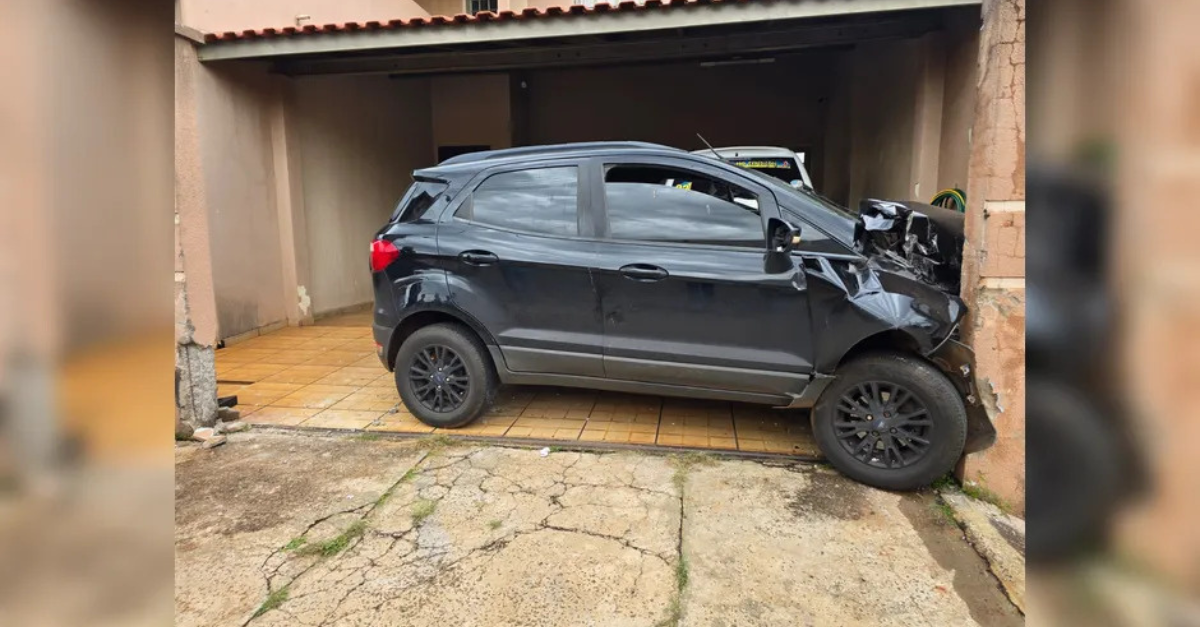
Quando um carro invade uma casa, os danos podem atingir o portão, o muro, a estrutura do imóvel e até outros veículos. Quem deve pagar depende da apuração das responsabilidades. Já a participação do seguro exige analisar os bens atingidos e as coberturas contratadas.
Uma ocorrência em Faxinal, no Paraná, ajuda a visualizar essa situação. Em 12 de setembro de 2026, um automóvel derrubou o portão de uma residência após uma colisão com outro veículo. Segundo a reportagem do TNOnline, o portão ficou prensado entre o carro que entrou no imóvel e um automóvel estacionado na garagem.
O caso mostra por que a análise precisa considerar cada prejuízo, a sequência do acidente e as apólices dos envolvidos.
Quem paga quando um carro invade uma casa?
Em regra, quem responde civilmente pelo dano tem a obrigação de repará-lo. O Código Civil, nos artigos 186 e 927, trata da responsabilidade por danos causados a terceiros.
Para identificar o responsável, é necessário examinar as circunstâncias do acidente. Uma colisão anterior, por exemplo, pode ter levado o veículo a atingir o imóvel. As imagens, os relatos, os registros da ocorrência e eventuais perícias ajudam a esclarecer a participação de cada envolvido.
Por isso, identificar o carro que atravessou o portão é apenas uma parte da apuração. A análise precisa considerar a relação entre as condutas dos envolvidos e os danos.
A existência de seguro também não define quem foi responsável pelo acidente. Primeiro, apuram-se os fatos; depois, verifica-se como os contratos podem responder aos prejuízos.
O seguro do carro pode pagar os danos à casa?
Pode, quando o contrato inclui cobertura de responsabilidade civil para danos materiais a terceiros e a ocorrência se enquadra nas condições contratadas.
Conhecida como RCF-V, essa proteção pode integrar o seguro auto. Ela atende ao interesse do segurado quando ele é responsabilizado por danos a outras pessoas ou ao patrimônio delas, respeitando os limites e as condições da apólice.
A Susep explica como funciona essa cobertura. O ponto central é verificar a proteção para terceiros, além da cobertura destinada ao próprio veículo.
Se o orçamento de reparação superar o limite contratado, a diferença não se torna automaticamente uma obrigação da seguradora. Também é importante comunicar o ocorrido e buscar orientação antes de fechar acordos com os envolvidos.
O seguro residencial cobre impacto de veículos?
O seguro residencial pode oferecer cobertura para impacto de veículos. A Susep inclui essa proteção entre as coberturas disponíveis, e existem produtos que a disponibilizam como cobertura adicional.
Um veículo de terceiro que atinge e danifica muros, portões ou fachadas é um exemplo de situação prevista em produtos do mercado. Ainda assim, é necessário conferir a contratação, os bens abrangidos, o limite de indenização e eventual franquia ou participação do segurado.
A avaliação deve considerar os danos efetivamente causados pelo impacto. Ter seguro residencial, por si só, não permite concluir que todo prejuízo de um acidente estará coberto.
Essa é uma boa razão para revisar a apólice com o corretor e entender como a proteção do imóvel foi montada.
E se houver um carro atingido dentro da garagem?
O carro estacionado também exige uma análise própria. Sua cobertura no seguro auto e a responsabilidade civil de quem causou os danos podem entrar na avaliação.
Estar dentro do imóvel não inclui automaticamente o automóvel na cobertura residencial para impacto de veículos. É preciso identificar qual contrato protege aquele bem e contra quais eventos.
Veja como organizar a análise:
| Prejuízo | Proteção que pode entrar na avaliação |
| Danos ao portão, muro ou estrutura da casa | Responsabilidade civil para danos materiais a terceiros e seguro residencial com cobertura aplicável ao impacto. |
| Danos ao carro que entrou na residência | Cobertura de danos ao próprio veículo, conforme o seguro auto contratado. |
| Danos ao carro estacionado na garagem | Seguro auto desse veículo e/ou responsabilidade civil do responsável pelo acidente. |
Cada linha indica um caminho de análise. A indenização depende do enquadramento do evento no contrato correspondente.
Qual seguro acionar primeiro?
O caminho depende dos contratos existentes e das informações disponíveis sobre o acidente.
O morador pode comunicar o evento à seguradora do imóvel e ao seu corretor para verificar a cobertura residencial. Os envolvidos no acidente também devem avisar suas seguradoras, inclusive para avaliar os danos a terceiros.
Se houver mais de uma apólice potencialmente aplicável, informe essa situação às seguradoras. A análise deve coordenar os contratos e os prejuízos, sem duplicar o ressarcimento do mesmo dano.
O que fazer após o acidente?
- Priorize a segurança. Se o impacto comprometer o muro, o portão ou a estrutura, mantenha as pessoas afastadas e solicite avaliação adequada.
- Documente a ocorrência. Registre os danos, a posição dos veículos e as informações dos envolvidos. Preserve imagens de câmeras e registros disponíveis.
- Avise prontamente a seguradora e o corretor. Relate o que aconteceu e siga as orientações para a análise do sinistro.
- Guarde orçamentos e comprovantes. Registre os gastos e a necessidade de medidas emergenciais para proteger o imóvel.
- Alinhe os reparos com a seguradora. Preserve os elementos necessários à apuração, considerando a segurança e as providências urgentes.
Como revisar a proteção da casa e do carro?
Esse tipo de ocorrência ajuda a avaliar dois pontos: a cobertura residencial para impacto de veículos e o limite de danos materiais a terceiros no seguro auto.
A revisão também deve considerar os bens protegidos, as franquias e os riscos que fazem parte da realidade de cada cliente. Quando o contrato acompanha essas necessidades, o segurado consegue entender melhor quais proteções poderá acionar.
Fale com nossa equipe para revisar a cobertura de impacto de veículos do seu imóvel e a proteção para danos a terceiros no seguro auto.
FALE COM UM DE
NOSSOS ESPECIALISTAS
Nosso time de especialistas está preparado para apresentar a solução ideal para você!