
Novidades
Seguro residencial cobre alagamento, enchente, vendaval e granizo?
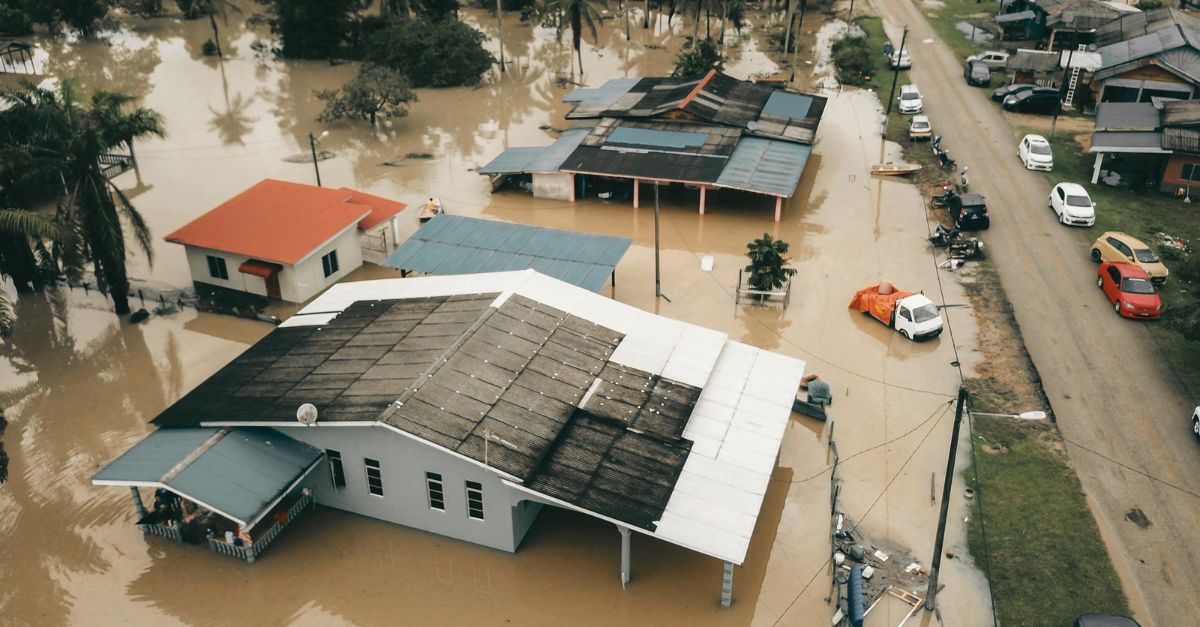
Chuva forte, água entrando em casa, telhado danificado pelo vento ou granizo atingindo a estrutura. Quando um evento climático causa prejuízo, é comum surgir a dúvida sobre quais danos podem ser protegidos pelo Seguro Residencial.
Alagamento, vendaval e outros eventos climáticos podem estar entre as coberturas de um Seguro Residencial, mas essa proteção não é automática.
O Seguro Residencial reúne diferentes possibilidades de cobertura, e a indenização depende dos riscos contratados, das definições previstas na apólice, dos limites, das franquias e das circunstâncias do sinistro.
Essa conferência ganha relevância em 2026. Em boletim divulgado em 30 de setembro, o INMET informou 95% de probabilidade de o El Niño alcançar intensidade muito forte no trimestre outubro-novembro-dezembro, com atenção para possíveis cheias na Região Sul.
O cenário não permite prever se determinado imóvel será atingido. Ele reforça, porém, a importância de entender a proteção contratada antes do período de maior exposição aos temporais.
Danos causados pela chuva podem envolver coberturas diferentes
Não existe uma única cobertura genérica para todos os prejuízos provocados pela chuva.
A Susep classifica o Seguro Residencial como um seguro compreensivo, justamente porque ele pode reunir diferentes garantias em uma mesma apólice. Entre as coberturas normalmente oferecidas estão incêndio, danos elétricos, roubo e furto, impacto de veículos, desmoronamento, alagamento e vendaval, entre outras.
Isso não significa que todas façam parte de todo Seguro Residencial.
Os riscos cobertos precisam estar previstos e descritos na contratação. Por isso, duas pessoas podem ter Seguro Residencial e contar com proteções diferentes.
A cobertura para alagamento precisa estar prevista na apólice
Alagamento está entre as coberturas que podem integrar um Seguro Residencial, mas sua contratação deve ser verificada na apólice.
A própria Susep analisou especificamente a oferta de coberturas para alagamento e inundação no seguro compreensivo residencial. A discussão regulatória partiu justamente do fato de essa proteção não estar necessariamente presente em todos os contratos.
Além de localizar a cobertura, é importante verificar sua extensão: quais situações estão contempladas, quais bens estão protegidos, qual o limite máximo de indenização e se existe franquia.
Enchente, inundação e alagamento não devem ser tratados automaticamente como sinônimos
Na conversa cotidiana, os três termos muitas vezes descrevem a mesma situação: água invadindo ruas e imóveis.
Em um contrato de seguro, porém, a definição utilizada pode fazer diferença.
Por isso, mais importante do que encontrar uma referência genérica à “enchente” é entender qual evento está definido como risco coberto nas condições da apólice.
A causa da entrada da água e as circunstâncias do sinistro serão consideradas na análise.
Vendaval também depende da cobertura contratada
A Susep inclui vendaval entre as coberturas que podem ser oferecidas em seguros residenciais.
Essa proteção pode ser importante em situações como destelhamentos e outros danos materiais provocados por ventos fortes.
Ainda assim, a existência da cobertura não significa que qualquer elemento da propriedade esteja automaticamente protegido.
Muros, portões, toldos, estruturas externas e outros itens podem ter condições próprias. A apólice deve indicar quais bens estão incluídos e quais limites se aplicam.
Granizo também merece uma conferência específica
Danos provocados por granizo podem aparecer associados a coberturas para eventos climáticos, dependendo do produto contratado.
Por isso, quem mora em uma região sujeita a tempestades com granizo deve verificar expressamente se esse evento está contemplado na apólice e quais bens podem ser indenizados.
Telhados, vidros e estruturas expostas merecem atenção especial nessa análise.
Edificação e conteúdo não são necessariamente a mesma proteção
Outro ponto importante é entender o que foi segurado.
O seguro compreensivo residencial é destinado à residência e pode oferecer também cobertura para o conteúdo do imóvel. A proteção do conteúdo é facultativa.
Isso significa que uma apólice pode proteger a estrutura física da casa sem oferecer, nas mesmas condições, cobertura para móveis, eletrodomésticos, eletrônicos e outros bens.
Em um alagamento, por exemplo, essa diferença pode representar uma parcela relevante do prejuízo.
Seguro Residencial e Seguro Habitacional têm finalidades diferentes
Quem possui imóvel financiado também precisa observar essa distinção.
No Seguro Habitacional, a cobertura de Danos Físicos ao Imóvel deve contemplar, no mínimo, eventos como vendaval, destelhamento e inundação ou alagamento, inclusive quando decorrentes de chuva.
Isso não transforma o Seguro Habitacional em substituto do Seguro Residencial.
O seguro ligado ao financiamento possui finalidade e regras próprias. Já o Seguro Residencial pode ser estruturado para contemplar outros riscos, conteúdo e diferentes necessidades do morador.
Por isso, quem tem imóvel financiado não deve partir do princípio de que já possui todas as proteções que gostaria de ter para a residência e seus bens.
O que vale revisar antes do período de temporais
Uma revisão não precisa começar por termos técnicos. Comece pelas situações que realmente podem atingir o imóvel:
- se alagamento ou inundação aparecem entre as coberturas contratadas;
- se há proteção para vendaval e granizo;
- se edificação, conteúdo ou ambos estão segurados;
- quais são os limites máximos de indenização;
- quais franquias e exclusões se aplicam;
- se reformas, novos bens ou mudanças no imóvel exigem atualização da apólice.
Essa conferência é mais útil do que descobrir, somente depois de um temporal, que determinado risco não fazia parte da apólice.
Depois de um evento climático, registre os danos e comunique o sinistro
Se a residência for atingida, a segurança das pessoas vem primeiro.
Quando for possível acessar o imóvel com segurança, registre os danos por fotos e vídeos e procure a corretora ou a seguradora para receber as orientações de comunicação do sinistro.
Documentos, notas fiscais e registros dos bens afetados podem ajudar na análise. Também é recomendável evitar o descarte de itens danificados antes de receber orientação, quando houver condições seguras para preservá-los.
A seguradora analisará o evento e os prejuízos apresentados de acordo com as coberturas e condições do contrato.
Conhecer a cobertura antes do temporal faz diferença
Seguro Residencial não deve ser entendido como uma proteção genérica para qualquer prejuízo ocorrido dentro de casa.
Alagamento, inundação, vendaval, granizo e outros eventos precisam ser analisados de acordo com as coberturas efetivamente contratadas.
Em um período de maior atenção aos eventos climáticos, vale revisar não apenas se existe uma apólice, mas se ela corresponde aos riscos aos quais aquela residência está exposta hoje.
Fale com nossa equipe para revisar seu Seguro Residencial e entender quais riscos climáticos estão contemplados na sua apólice.
FALE COM UM DE
NOSSOS ESPECIALISTAS
Nosso time de especialistas está preparado para apresentar a solução ideal para você!